Elon Musk, PDG de SpaceX : « Les Neoclouds vont connaître la mort et la consolidation à un niveau extrême »
Ces dernières années, nous avons vu comment la course à l’intelligence artificielle a fait des GPU l’une des ressources les plus convoitées de l’industrie technologique. Mais obtenir ces puces n’était qu’un début : il fallait les financer, les installer, les connecter et trouver suffisamment d’affaires pour récupérer des investissements gigantesques avant l’arrivée de la prochaine génération de matériel. Cet équipement a permis à des entreprises que l’on connaissait à peine il y a quelques années de croître à grande vitesse. Cela peut aussi devenir votre plus grande faiblesse. Elon Musk estime qu’une partie importante d’entre eux ne survivra pas tels que nous les connaissons aujourd’hui.
L’homme d’affaires a donné ce week-end des chiffres et des destinataires à cet avertissement. Musk a écrit dans Comme le rapporte Reuters, le message a immédiatement trouvé un écho sur le marché boursier : CoreWeave, Nebius, IREN et Applied Digital ont clôturé en baisse lundi.
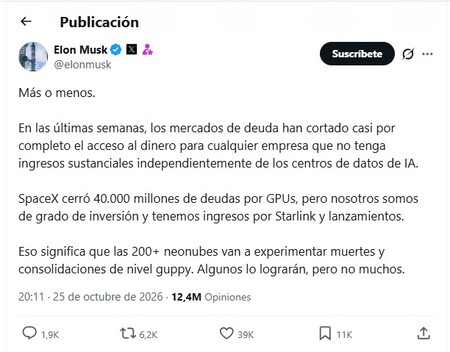
Le message publié par Elon Musk dans X à propos des néoclouds | Image : Elon Musk dans X (cliquez pour voir la publication originale)
Pour comprendre de quoi il s’agit, il est préférable de commencer par le terme. Les Neoclouds sont des fournisseurs de cloud principalement conçus autour du calcul GPU et des charges utiles d’IA, en particulier la formation et l’exécution de modèles. Sa proposition est plus spécialisée que celle de géants comme AWS, Azure ou Google Cloud, qui proposent également du stockage, des bases de données, de la sécurité et une multitude de services métiers. Lorsqu’une entreprise a besoin de milliers de GPU fonctionnant de manière coordonnée, ces entreprises essaient de lui fournir précisément cette capacité sans l’obliger à construire elle-même l’intégralité de l’infrastructure.
CoreWeave et Nebius, deux des sociétés que nous avons déjà vues, font partie d’une catégorie dans laquelle on retrouve également des noms comme Lambda et Crusoe. Leur opportunité est apparue lorsque l’essor de l’IA a déclenché le besoin de capacité GPU et que de nombreuses entreprises ont recherché des alternatives spécialisées pour l’obtenir. Au lieu de rivaliser avec les hyperscalers dans tous les services possibles, ces fournisseurs se sont concentrés sur la satisfaction de cette nouvelle demande. Le pari a suffi à façonner son propre secteur, alimenté par des clients qui ont besoin de former et de faire tourner des modèles de plus en plus exigeants.
Le métier du néocloud
C’est là que commence la partie la plus délicate du modèle. Comme l’explique Gartner, l’activité néocloud consiste à dépenser de l’argent pour acquérir une capacité informatique limitée et ne fonctionne que tant que la croissance des revenus suit le rythme. Pour se développer, ces fournisseurs doivent engager d’énormes sommes d’argent avant de savoir combien de temps il leur faudra pour récupérer cet argent : acheter des GPU, agrandir les centres de données, garantir l’alimentation électrique et construire l’infrastructure nécessaire pour mettre cette capacité en service. Une grande partie de cette expansion est financée par des emprunts, des crédits-bails ou des structures adossées à des actifs et des contrats. Le risque est que le temps presse dès le premier jour : un GPU très précieux aujourd’hui peut perdre de son attrait lorsqu’une nouvelle génération arrive, tandis que les paiements continuent d’expirer.
CoreWeave nous permet de voir très clairement ce paradoxe. Selon sa documentation soumise à la SEC, au deuxième trimestre 2026, l’entreprise a réalisé un chiffre d’affaires de 2 575 millions de dollars, soit 112 % de plus qu’un an auparavant, tandis que son carnet de revenus (revenus futurs déjà contractés) a atteint 104,2 milliards de dollars fin juin. Mais cette croissance coexiste avec une structure financière beaucoup plus lourde : elle a enregistré une perte nette de 626 millions de dollars, supporté 640 millions de charges d’intérêts nettes et accumulé quelque 35,6 milliards de dettes. Il y a du business, et il y en a beaucoup, mais aussi une facture énorme pour le maintenir.
Musk utilise SpaceX comme exemple du contraire. La société a atteint un engagement contraignant d’environ 40 milliards de dollars pour financer des GPU et d’autres équipements par le biais du crédit-bail, une opération dont la clôture définitive reste soumise à certaines conditions. Selon l’homme d’affaires, SpaceX peut accéder à ce capital car il dispose de qualité d’investissement et de sources de revenus en dehors des centres de données d’IA, comme Starlink et son activité de lancement. Les principales agences de notation lui ont accordé cette année des notes de qualité investissement. Cette différence est la clé de leur argument : une entreprise peut assumer un investissement gigantesque dans l’informatique si elle dispose d’autres sources de revenus capables de le soutenir.
Ici, il convient de séparer l’avertissement de Musk de ce que montrent des cas spécifiques. Il y a quelques jours seulement, Nebius a obtenu une ligne de 3,5 milliards de dollars auprès de Citi et Lambda a clôturé en août un financement garanti de 926 millions. Les cas des deux montrent que le capital reste disponible pour certains opérateurs, surtout lorsqu’il existe des contrats à long terme, des clients ayant un bon profil de crédit ou des actifs capables de supporter la dette. Dans ce contexte, la pression pourrait s’accentuer sur les entreprises qui dépendent davantage de la poursuite de leur croissance et de leur refinancement.
Il n’est pas non plus conseillé de considérer les prévisions de Musk comme le diagnostic d’un observateur neutre. SpaceX a acquis xAI en février, exploite une infrastructure massive comme Colossus et a signé un accord pour fournir à Anthropic un accès à Colossus 1. Cela lui donne une connaissance directe du marché, mais également des intérêts en son sein. L’important est que sa thèse n’est pas la seule : Gartner estime également que plus de 80 % des néoclouds pourraient cesser de fonctionner de manière indépendante avant 2030. Cela peut se traduire par des acquisitions, des fusions ou des sorties du marché, des scénarios de consolidation qui ont également été envisagés par d’autres analyses du secteur.
En outre, l’impact ne devrait pas s’arrêter aux néoclouds eux-mêmes. Le financement des infrastructures d’IA se propage par le biais des banques, des fonds et d’autres véhicules de crédit via des prêts, des dettes adossées à des actifs et des contrats associés aux centres de données et à la capacité informatique, une interconnexion contre laquelle S&P Global a déjà mis en garde. Cela ne signifie pas qu’une vague de fermetures provoquera nécessairement une crise à l’échelle du secteur. Cela signifie quelque chose de plus simple : que la demande en intelligence artificielle peut continuer à croître et, même ainsi, tous ceux qui se sont endettés pour construire l’infrastructure qui la soutient ne sont pas assurés de survivre.
Images | Gage Skidmore (CC BY-SA 4.0, édité par Simseo pour la couverture) | Capture d’écran @elonmusk (X)
À Simseo | Anthropic vient de franchir l’une des étapes les plus importantes de l’industrie de l’IA : ouvrir ses comptes pour les rendre publiques